新築住宅の利益率の目安と原価管理の方法|粗利が目減りする原因と改善の5つのレバー
契約時の見積では余裕があったはずの利益が、完工後の集計では想定より大きく目減りしていた。多くの住宅会社で繰り返し起きるこの事態は、担当者個人の問題ではなく、原価管理の仕組みに改善余地があるサインです。
注文住宅の利益率は、案件ごとの原価管理の精度に大きく左右されます。本記事では、利益率の目安と計算のしかた、原価の基本構成と利益が目減りする原因を整理したうえで、利益率を改善する5つのレバーと、案件別に損益を把握する3段階の進め方を解説します。
注文住宅の利益率の目安と計算のしかた
利益率を語るときは、「粗利率(売上高総利益率)」と「営業利益率」を分けて考える必要があります。混同したまま社内で数字を共有すると、目標の高低を議論すること自体が成り立ちません。
- 粗利(売上総利益)= 請負金額 − 工事原価(材料費・労務費・外注費・現場経費)
- 粗利率 = 粗利 ÷ 請負金額:案件ごとの原価管理の成績を示す指標
- 営業利益 = 粗利 − 販売費・一般管理費(人件費・家賃・広告費など)
- 営業利益率 = 営業利益 ÷ 売上高:会社全体の収益性を示す指標
計算例を挙げます。請負金額3,000万円の案件で、工事原価が2,250万円なら粗利は750万円、粗利率は25%です。この案件で仕様変更の差額50万円を回収し損ね、工期遅延で現場経費が30万円増えると、粗利は670万円、粗利率は約22.3%まで下がります。1案件で2.7ポイントの目減りは、年間30棟なら数千万円規模の差になります。
目安となる水準は、会社の規模・商品・地域で大きく異なります。一般には、注文住宅の粗利率で20〜30%程度、営業利益率で数%を目標に掲げる会社が多いとされますが、これは自社の目標設定の出発点にすぎません。公的な統計としては、中小企業庁の中小企業実態基本調査で建設業の売上高総利益率・営業利益率が年度ごとに公表されており、自社の数字を業界水準と比較する際の基準になります。大切なのは他社と比べることより、自社の粗利率が案件ごとにどれだけばらついているかを把握することです。
原価の基本構成を押さえる
注文住宅の原価は、主に5つの要素で構成されます。具体的な比率は会社や案件によって異なりますが、要素ごとの管理の勘所を押さえておくことが原価管理の起点になります。
| 要素 | 内容 | 管理のポイント |
|---|---|---|
| 材料費 | 構造材・内外装材・設備 | 仕入単価・ロス率 |
| 労務費 | 自社職人の人件費 | 生産性・工数配分 |
| 外注費 | 協力会社への支払い | 単価交渉・発注精度 |
| 経費 | 現場経費・仮設・運搬 | 標準化・ムダ削減 |
| 管理費 | 現場監督・積算担当 | 工期遅延の予防 |
どの要素で利益が削られているのかを特定できなければ、有効な対策は打てません。まずは案件ごとに、この5要素で実績を集計できる状態を整えることが第一歩です。
利益率が目減りする4つの原因
粗利率が案件ごとにばらつく会社では、次の4つのどれかが必ず起きています。
見積精度の不足
数量の拾い漏れ、古い単価マスタの参照、施工手間の過小評価などがあると、見積と実際の原価の間に乖離が生じます。受注の時点で利益が薄い案件は、その後の工事でどれだけ努力しても挽回が難しくなります。
変更工事の回収不足
施主様からの仕様変更に応じる際、差額の計算と承認のプロセスが曖昧だと、追加コストが会社側の持ち出しになりがちです。「これくらいはサービスで」という口約束の小さな変更が積み重なると、契約金額と最終実額の差は無視できない大きさになります。予算オーバー時の減額調整でも、代替案の差額を正確に示せなければ回収漏れが生じます(新築住宅の減額調整とは)。
工期遅延
工期が延びると、現場管理費・仮設費・協力会社の待機コストが積み上がります。工期遅延はほぼ確実に利益を削る要素であり、兆候を早くつかむ予防の仕組みづくりが重要です。
材料ロスと手戻り
発注ミス・搬入ミス・施工の手戻りによる材料ロスは、1件ずつは小さくても、気づかないうちに累積する隠れたコストです。こうしたロスは見積書に項目として現れないため、意識されにくいのが厄介な点です。発注前のダブルチェックや現場での材料管理の徹底といった、地道な対策の積み重ねでしか減らせません。
利益率改善の5つのレバー
目減りの原因を踏まえると、利益率改善の打ち手は次の5つに整理できます。
案件ごとの振り返りサイクルで継続的に回す
- レバー1 見積精度の向上:単価マスタの整備・数量拾いの標準化・過去案件との比較検証で、見積段階の精度を高めます。見積と実行予算の乖離率を案件ごとに記録し、乖離が大きい案件を振り返る仕組みが有効です。
- レバー2 変更工事の適正な回収:変更が発生したら、差額・工期への影響・承認の三点セットで施主様と合意し、書面で記録します。口頭で済ませた変更ほど、後からの回収が難しくなります。
- レバー3 工期管理の強化:工程表の精度を上げ、遅延の兆候を早期に察知できる体制を整えます。日次の進捗管理・協力会社との連携・材料納期の管理が予防の柱です。
- レバー4 発注の精緻化:発注ミス・発注漏れ・重複発注は、直接的に利益を削ります。発注管理表を一元化し、発注前のダブルチェックをルール化すると効果的です。
- レバー5 固定費の見直し:案件ごとの利益だけでなく、事務所家賃・車両費・広告費などの固定費も定期的に見直します。粗利率が良くても営業利益率が低い会社は、ここに原因があります。
レバー1と2は、見積・仕様・単価のデータが一元管理されているかどうかで実行のしやすさが決まります。仕様決めから見積までの業務の流れを見直す手順は工務店・住宅会社の業務効率化で解説しています。
案件別の損益を3段階で把握する
レバーを動かす前提として、案件ごとの損益を正確に把握できる状態が必要です。見積・実行予算・実績の3つの数字を次の段階で追いましょう。
実行予算の作成
見積とは別に自社の原価で計画
工事中の予実管理
差異を随時把握し早期に対策
完工時の振り返り
見積・予算・実績の差異を分析
振り返りの結果は単価マスタ・見積ルールに反映
実行予算の作成
見積とは別に、自社の原価ベースでの実行予算を案件ごとに作成します。施主様に提示する見積と、自社の原価計画である実行予算を分けることで、案件の利益率を正確に計算できるようになります。
工事中の予実管理
工事中に発生した材料費・外注費の実績を随時記録し、実行予算との差異を把握します。完工後にまとめて集計する方式では、気づいたときには打つ手がありません。差異が大きい場合は工事中に原因を確かめ、早期の対策で損失の拡大を防ぎます。
完工時の振り返り
案件の完了時に、見積・実行予算・実績の3つを比較し、差異の原因を分析します。分析結果を単価マスタや見積ルールに反映すれば、次の案件の見積精度が上がる改善サイクルが回り始めます。振り返りをやりっぱなしにせず、マスタの更新まで行うことが、原価管理を定着させる分かれ目です。
原価情報を組織で共有する
経営層だけで抱え込まない
原価情報が経営層だけに閉じていると、現場は利益への意識を持ちにくくなります。機密性に配慮しつつ、現場監督や主要メンバーが担当案件の利益状況を把握できる仕組みを整えましょう。
自分の判断が案件の利益にどう影響するかが数字で見えて初めて、現場は「なぜ発注ミスを減らす必要があるのか」を自分ごととして理解し、日々の発注や段取りの精度も変わっていきます。利益意識は、精神論ではなく数字の共有から生まれます。
協力会社とは適正水準で最適化する
協力会社への支払いは、値切りと信頼のバランスが重要です。過度な価格交渉は品質の低下や協力関係の悪化を招き、長い目で見ればかえって原価を押し上げます。適正水準の中での最適化を目指しましょう。
よくある質問
注文住宅の利益率はどのくらいが目安ですか?
粗利率で20〜30%程度、営業利益率で数%を目標に掲げる会社が多いとされますが、商品構成や規模で大きく異なります。中小企業実態基本調査などの公的統計で建設業の平均値を確認しつつ、まずは自社の案件別の粗利率のばらつきを把握し、目減りの大きい案件から原因をつぶすことが現実的です。
粗利率と営業利益率はどちらを見るべきですか?
両方です。粗利率は案件ごとの原価管理の成績、営業利益率は固定費を含めた会社全体の収益性を示します。粗利率が良いのに営業利益率が低ければ固定費に、粗利率自体が低ければ見積精度や変更回収に原因があります。見る指標で打ち手が変わります。
原価管理はExcelでも十分ですか?
案件数が少ないうちは可能ですが、見積・実行予算・実績を別々のファイルで管理すると、仕様変更のたびに転記が発生し、差額の回収漏れと単価マスタの更新漏れが起きやすくなります。年間の棟数が増えてきたら、見積と仕様と単価を一元管理できる仕組みへの移行を検討してください。
まとめ
注文住宅の原価管理は、粗利率と営業利益率を分けて把握し、材料費・労務費・外注費・経費・管理費の5要素を、見積・実行予算・実績の3段階で追うことが基本です。
そのうえで、見積精度の向上・変更工事の適正な回収・工期管理の強化・発注の精緻化・固定費の見直しという5つのレバーを、案件ごとの振り返りサイクルとともに回し続ければ、利益率の健全性は保たれます。まずは直近の完工案件を1件選び、見積・実行予算・実績の差異分析から始めてみてください。
利益の目減りを防ぐ「イエプロ」
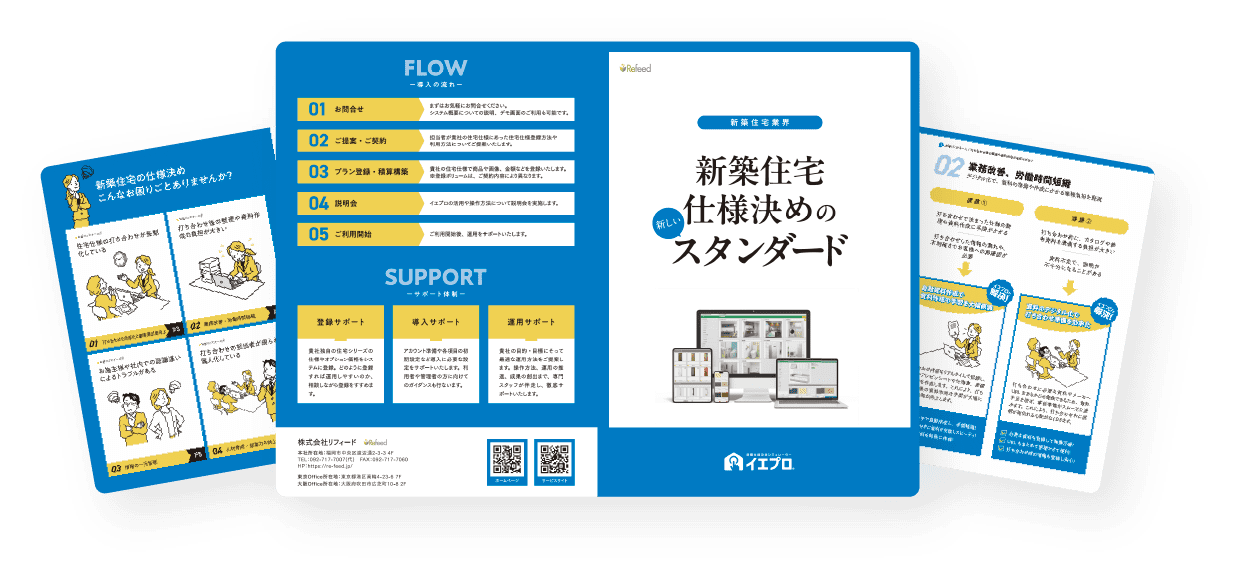
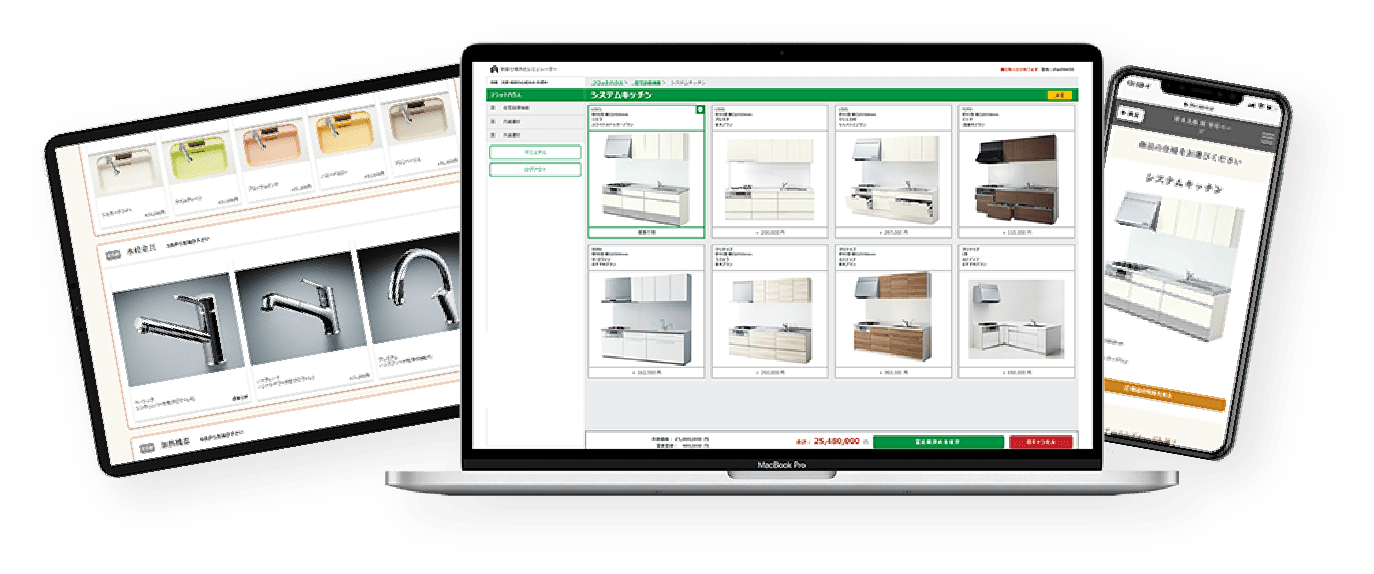
利益率を押し下げるのは、変更差額の取りこぼしと見積精度のばらつきです。イエプロは単価を含む商品情報を一元管理し、変更内容から追加見積書を自動作成できるため、請求漏れと算出のばらつきを同時に抑えられます。案件ごとの決定履歴が残るので、振り返りの結果を標準仕様や単価の見直しに反映しやすくなります。


お気軽にお問い合わせくださいイエプロの導入についてご不明な点は、
お気軽にお問い合わせください。
導入に関するご相談、見積もりのご依頼や資料請求を受け付けております。