住宅営業の資金計画・住宅ローン相談の進め方|新築住宅の予算を早く固める支援の型
プランの打ち合わせは盛り上がるのに、金額の話になると施主様の反応が鈍り、商談が前に進まない。新築住宅の商談で「予算感の合意」が取れない原因の多くは、施主様側の資金計画が具体化していないことにあります。
住宅ローンの借入可能額・諸費用・毎月の返済額といった数字を早い段階で共有できないと、プラン提案の予算も曖昧になり、その後の仕様選定で手戻りが発生します。本記事では、住宅会社の営業担当が施主様の資金計画と住宅ローン相談をどう支援するかを、予算の分解、借入と返済の考え方、支払いのタイミング、資金計画表、専門家へつなぐ線引きまで「支援の型」として整理します。
資金計画の話題は早期に出す
初回接客で資金の話を避け、プランと仕様の話ばかり進めると、後になって「予算に合わない」という理由で提案全体が空中分解するケースがあります。ヒアリングの段階で予算感を共有するのは、営業的な駆け引きではなく、施主様のために現実的な提案範囲を設定する配慮です。
「お金の話はまだ早いのでは」とためらうのではなく、「最初に総額の目安を確認しておくと、この後のプラン検討が無駄になりません」と目的を添えて切り出せば、施主様にも自然に受け止めていただけます。予算の聞き方は、初回ヒアリングシートの「予算と資金」の項目を使うと、担当者によるばらつきが出ません。
予算を構成する4つの要素
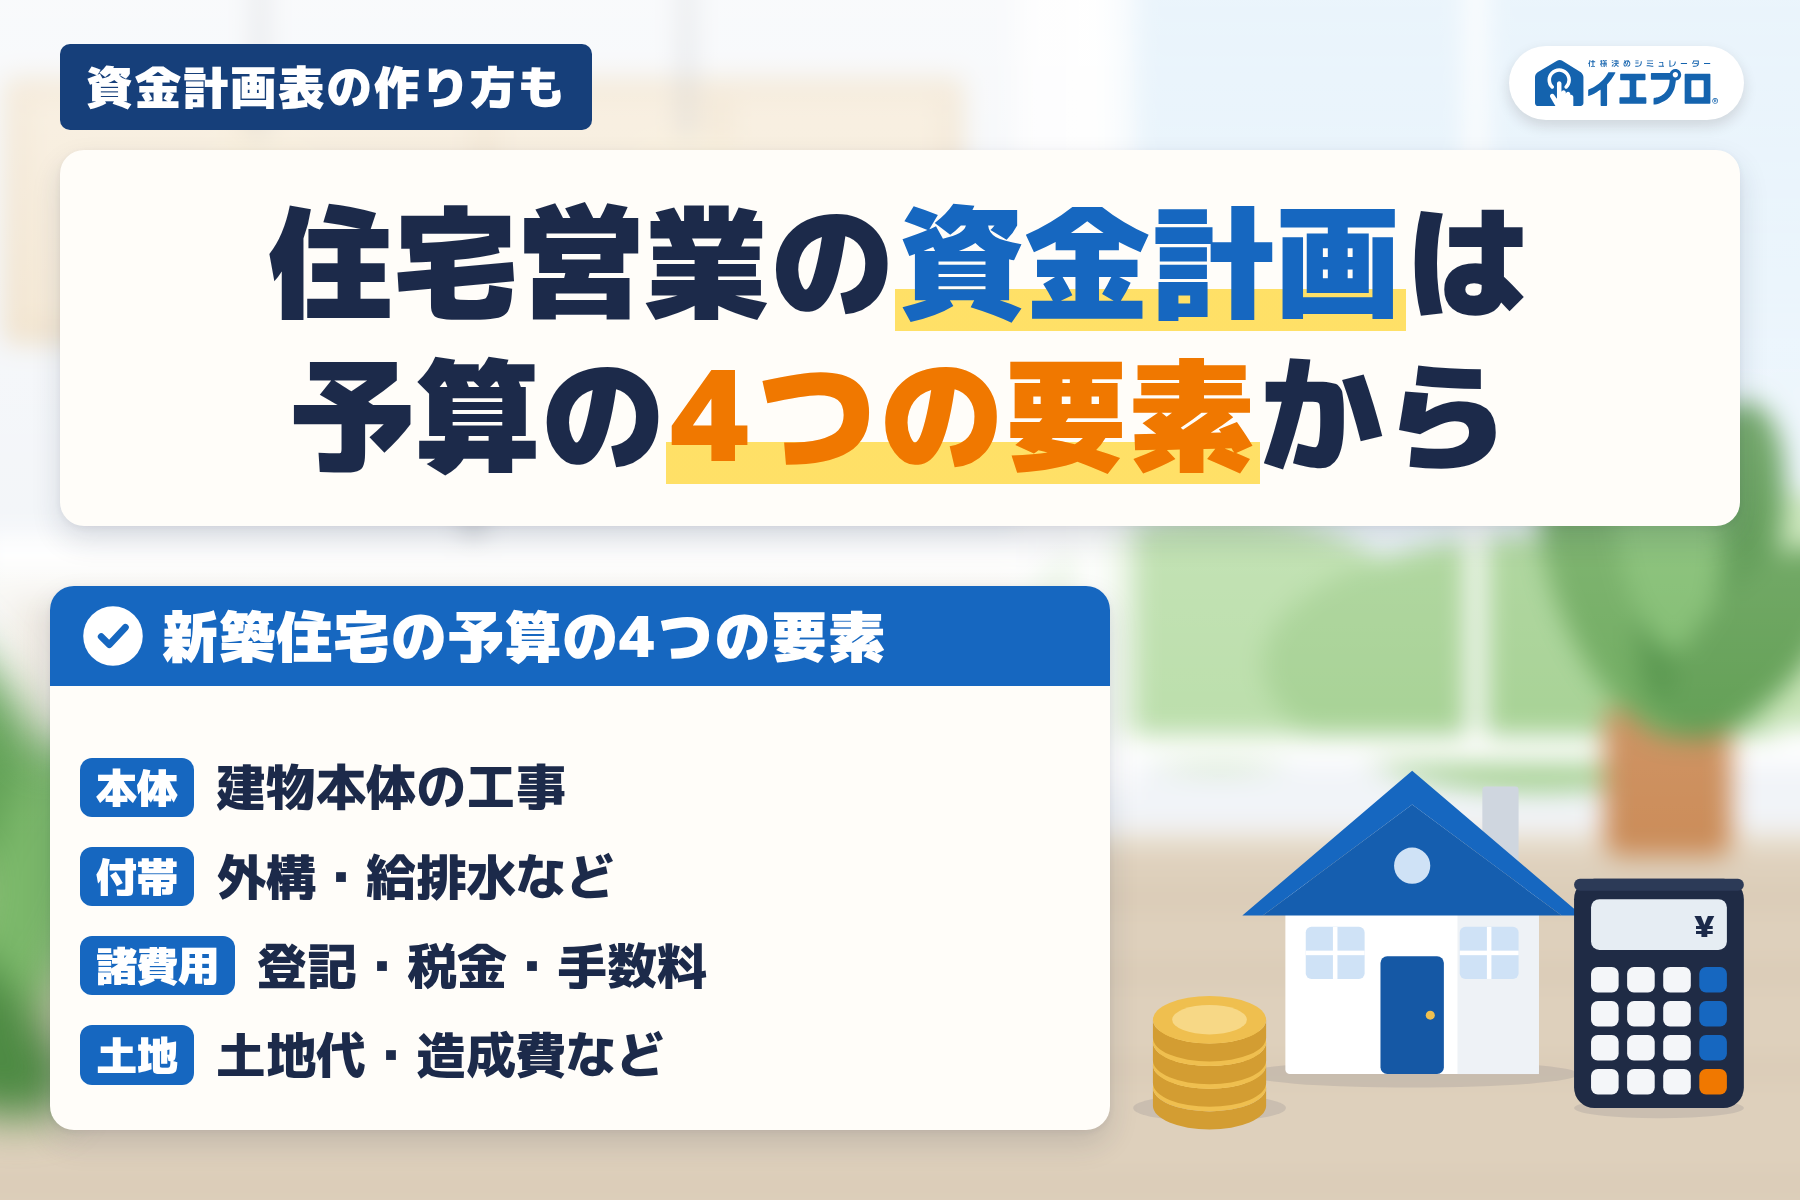
新築住宅の総費用は、次の4つの要素に分解して説明します。
本体工事費
- 建物本体の工事
- 見積は比較的安定
付帯工事費
- 外構・給排水など
- 土地により変動
諸費用
- 登記・税金・手数料
- 概算化しやすい
土地関連費
- 土地代・造成費など
- 土地により大差
4要素の合計で予算を共有すると、総額の読み違いを防げる
- 本体工事費:建物本体の工事(見積は比較的安定)
- 付帯工事費:外構、給排水の引き込み、地盤改良など(土地により変動)
- 諸費用:登記、税金、ローンの手数料、火災保険など(概算化しやすい)
- 土地関連費:土地代、仲介手数料、造成費(土地により大差)
本体工事費だけを「予算」として扱うと、付帯工事費や諸費用が後から積み上がり、最終的に施主様の想定を超えてしまう事態が起きます。最初から4要素の合計で会話を始めることが、後の手戻りを防ぐ第一歩です。
住宅ローンの基礎情報を共有する
借入可能額は事前審査で確かめる
借入可能額は、年収だけでなく、他の借入の状況、勤続年数、選ぶ金融機関によって大きく変わります。営業担当が年収から当て推量で金額を示すと、事前審査の結果と食い違ったときに提案全体の信頼が揺らぎます。概算の予算が見えてきた段階で、早めに事前審査を受けていただくのが確実です。
「借りられる額」と「無理なく返せる額」を分ける
審査の目安として使われるのが、年収に占める年間の返済額の割合です。たとえば住宅金融支援機構の【フラット35】の利用条件では、自動車ローンなども含めたすべての借入の年間返済額が、年収400万円未満なら30%以下、400万円以上なら35%以下であることを基準にしています。
ただし、これは借りられる上限の基準であって、無理なく返せる水準とは別物です。現在の家賃、毎月の貯蓄額、お子様の教育費の見通しなどから「毎月いくらまでなら安心して払えるか」を施主様と一緒に確認し、そこから借入額を逆算する視点を早い段階で共有しておきましょう。
金利タイプの違いを並べて示す
- 変動金利:当初の金利は低いが、将来の金利上昇リスクがある
- 固定期間選択型:一定期間の金利を固定し、期間終了後に選び直す
- 全期間固定金利:返済期間中ずっと金利が変わらない
どれを選ぶかは、施主様の金利観や家計のリスク許容度によります。営業担当が断定するのではなく、選択肢と特徴を並べて示し、施主様に決めていただく姿勢が重要です。
返済額は「月々いくら」で見せる
返済の負担感は、総額よりも「月々いくらか」で示すほうが施主様に実感を持って伝わります。参考として、返済期間35年の場合の試算例を挙げます。
| 借入額 | 金利1.0%・35年 | 金利1.5%・35年 |
|---|---|---|
| 3,000万円 | 約8.5万円 | 約9.2万円 |
| 4,000万円 | 約11.3万円 | 約12.2万円 |
| 5,000万円 | 約14.1万円 | 約15.3万円 |
元利均等返済、ボーナス払いなし、金利が全期間変わらない場合の概算です。実際の返済額は金融機関や条件によって異なります。金額とあわせて現在の家賃と比べて示すと、施主様は家計への影響を具体的にイメージできます。金利が0.5%違うだけで毎月の返済が数千円から1万円以上変わることも、この表で伝えられます。
資金の話はご夫婦で価値観の違いが出やすい領域です。打ち合わせにはできる限りご夫婦で同席いただき、返済の試算とライフプランの変化を一緒に確認できる場を作りましょう。お一人にだけ説明すると、ご家庭内での伝わり方の差が商談の停滞を招きます。
支払いのタイミングとつなぎ融資
新築住宅では、代金を一度に払うのではなく、工事の進み具合に合わせて分けて支払うのが一般的です。一方で住宅ローンは、建物の引き渡しの時点で実行されることが多く、それより前の支払いには自己資金を充てるか、つなぎ融資や分割実行に対応したローンを使う必要が出てきます。
| 時期 | 主な支払い | 確認しておくこと |
|---|---|---|
| 土地の契約・決済 | 手付金、土地代金、仲介手数料 | 土地を先に買う場合の資金の出どころ |
| 建物の契約 | 契約金 | 自己資金で払う額 |
| 着工・上棟 | 着工金、中間金 | ローン実行前の支払いへの対応方法 |
| 引き渡し | 残金、登記費用、火災保険料 | ローン実行日と残金の決済日の段取り |
| 入居前後 | 家具・家電、引っ越し、外構の追加 | ローンの外で必要になる費用の見込み |
支払いの回数や割合は会社によって異なるため、自社の支払い条件を早めに示し、どの時点でいくら必要になるのかを一覧で渡します。「総額は足りているのに、途中の支払いに現金が足りない」という事態は、資金計画の段階で防げます。
資金相談で営業が担う支援の型
支援の流れは、次の型に沿って組み立てます。
STEP1
予算の話題化
早期に総額で会話
STEP2
概算提示
総予算の幅を示す
STEP3
事前審査
借入可能額を確認
STEP4
資金計画表
4要素と合計を一覧化
STEP5
専門家へ案内
断定せず整理に徹する
初期段階の概算提示
希望エリア・延床面積・仕様のイメージから、総予算の幅を示します。この段階では「およそこの範囲」という目安の共有で十分です。それだけでも施主様は検討の土俵に乗れます。
資金計画表の作成
4要素と合計、資金の出どころを一覧にした資金計画表を作り、施主様にお渡しします。書面で渡すことで、ご家族が持ち帰って検討する際の共通資料になります。最低限、次の項目を入れておきます。
| 区分 | 項目 | 記入のポイント |
|---|---|---|
| 費用 | 本体工事費・付帯工事費・諸費用・土地関連費 | それぞれの金額と合計。未確定の項目は幅で書く |
| 資金 | 自己資金・住宅ローン・親族からの援助 | 援助は贈与の扱いも含めて確認が必要と明記 |
| 返済 | 借入額・金利タイプ・返済期間・毎月の返済額 | 事前審査の前は試算であることを明記 |
| 時期 | 支払いの回数と時期 | ローン実行前の支払い額を分けて書く |
断定的な助言は避ける
住宅ローンや税制は、施主様の家計の状況、税制の改正、金融環境によって最適解が変わります。営業担当が担うのは情報提供と比較の整理までです。最終的な借入商品の選択や金額の決定については、金融機関の融資窓口やファイナンシャルプランナーへの相談を案内します。この線引きを守ることが、施主様からの信頼と後日のトラブル防止の両方につながります。
制度情報の共有
住宅取得に関する税制の優遇や補助金の制度は、随時変更されます。
- 住宅ローン減税
- 住宅取得等資金に係る贈与税の非課税措置
- 各自治体の補助金
- ZEH・長期優良住宅に関する優遇
たとえば親族からの資金援助に関わる贈与税の非課税措置は、国土交通省の住宅取得等資金に係る贈与税の非課税措置のページで、令和6年度の税制改正で適用期限が延長されたことや、住宅の性能による要件が案内されています。営業担当は最新の情報を把握して該当しそうな制度を案内しつつ、適用の可否までは確約せず、税理士や税務署、自治体の窓口での確認を勧めるのが原則です。
資金計画を仕様決めにつなげる
資金計画で決めた総額は、仕様決めの打ち合わせで使う「上限」になります。本体工事費に割り当てられる金額が分かっていれば、標準仕様とオプションの選び方にも根拠が生まれます。
仕様決めの途中では、変更のたびに当初計画からの累計差額を共有します。これを怠ると、最終見積の段階で予算オーバーがまとめて発覚し、減額調整に追われることになります。また、契約前に「時期を見て決めたい」と保留された場合も、背景に資金面の不安があるなら、打つべき手は値引きではなく資金計画の再提示です。進め方は住宅営業のクロージングの進め方で解説しています。
よくある質問
資金計画の話は、いつ切り出すのがよいですか?
初回の接客で、目的を添えて切り出すのが理想です。「最初に総額の目安を確認しておくと、この後のプラン検討が無駄になりません」と伝えれば、施主様にも受け入れられやすくなります。プランの打ち合わせが進んでから予算を確かめると、提案全体をやり直すことになりかねません。
「いくらまで借りられますか」と聞かれたら、どう答えればよいですか?
具体的な金額は事前審査で確認すると伝えたうえで、審査の目安になる返済負担率の考え方を説明します。あわせて、借りられる上限と無理なく返せる額は別であることを伝え、現在の家賃や貯蓄額から毎月の返済額を一緒に逆算します。営業担当が年収だけで借入額を断定するのは避けてください。
住宅ローンの金利タイプを勧めてほしいと言われたら?
変動金利、固定期間選択型、全期間固定金利の特徴と、それぞれのリスクを並べて示し、選ぶのは施主様であることを明確にします。金利が上がった場合の返済額の変化を試算して見せると判断しやすくなります。最終的な商品の選択は、金融機関の窓口やファイナンシャルプランナーへの相談を案内してください。
まとめ
新築住宅の資金計画と住宅ローン相談は、早い段階で予算感を共有し、総費用を本体工事費・付帯工事費・諸費用・土地関連費の4要素に分けて見える化することが起点です。借入可能額は事前審査で確かめ、借りられる額と無理なく返せる額を分けて考え、返済額は月々の金額で示します。
支払いの時期とローン実行のずれにも目を配り、資金計画表で家族全員が同じ数字を見られるようにする。断定的な助言は避けて金融機関や専門家への相談を案内する。この線引きの効いた伴走が、施主様の意思決定を前に進め、仕様決め以降の手戻りも減らします。
予算の話を早く具体化する「イエプロ」
資金計画の支援では、総額の幅を早い段階で具体的に示せるかどうかが信頼を左右します。イエプロでは、ご契約前の見込み客にもプランニング集を使った仕様決めのシミュレーションができ、選んだ仕様とオプションから見積書・データシート・仕様書が自動で作成されます。
仕様を変えたときの金額も作り直しの手間なく確認できるため、資金計画で決めた予算の範囲に収める調整を、施主様と一緒に進められます。帳票はQRコードやURLでお渡しでき、ご家族での検討にも使っていただけます。詳しい機能はイエプロの機能を、運用のイメージは資料請求からご確認ください。


お気軽にお問い合わせくださいイエプロの導入についてご不明な点は、
お気軽にお問い合わせください。
導入に関するご相談、見積もりのご依頼や資料請求を受け付けております。